■机构掂量
上周两个交游日,A股市集走势波动较大。周四,沪指时隔十年重返3900点关隘;周五,主要指数高位休养,东说念主工智能、固态电板等前期热门题材出现资金赢利回吐。随后,国外身分扰动再起,好意思股三大股指当地时候上周五集体下挫,标普500指数、纳指均创下4月以来最大单日跌幅。
归来本年4月行情,其时A股相似受到外部不利身分扰动出现较大幅度休养,但随后统共规复失地并创下数年新高。券商研报的最新判断泄漏,现时A股中期向好的逻辑并未改变,且市集的相宜性和学习效应较强,投资者毋庸过度悲不雅。外部冲击形成的着落,或是增握中国金钱的良机,机构握续看好中国科技产业趋势的不休发展。
不应低估市集的相宜性和学习效应
上周五大家风险金钱普跌,风险偏好显贵回落。对此,机构的共鸣是,短期情谊面冲击导致的波动加大或在所不免,但基于成本市集的“学习效应”和中国稳市机制的握续完善,本次外部身分扰动对A股的冲击或远低于本年4月水平。
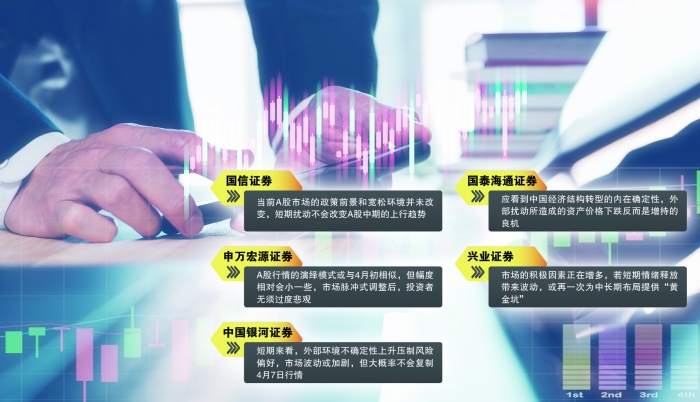
国信证券归来了本年4月7日的历史训导,合计天然当日A股三大指数集体重挫,但在情谊平复后市集迎来半年连涨。现时A股市集的战术前程和宽松环境并未改变,短期扰动不会改变A股中期的上行趋势。
申万宏源证券暗示,与4月初比拟,现时A股指数核心更高,但也不应低估市集的相宜性和学习效应。外部身分扰动对A股的冲击或难超4月初。后续A股行情的演绎模式或与4月初相似,但幅度相对会小一些,市集脉冲式休养后,投资者毋庸过度悲不雅。
中国星河证券合计,短期来看,外部环境省略情趣上升压制市集风险偏好,市集波动或加重,个股不合加大。但驱动本轮行情的核心身分莫得改变,市集大约率不会复制4月7日行情。最初,资金对外部身分扰动带来的冲击已有预期;其次,战术稳市机制已提前就位;临了,市集聚焦中历久战术预期,A股仍将以“以我为主”的想路运转。
外部扰动或为中历久布局提供机遇
部分更为积极的机构不雅点泄漏,若短期情谊开释带来市集波动,或再一次为投资者中历久布局提供机遇。
中信证券称,每轮不测的市集波动,经常是新的变化和踪迹改换为干线的机会,短期走势的判断并不是核心矛盾。国泰海通证券相似称,外部扰动将带来再次买入的机会。
国泰海通证券分析称,比拟于外部身分扰动,投资者更应看到中国经济结构转型的内在详情趣。况兼,本年以来成本市集创新不休鼓舞,金融市集领略性不休增强。当下中国社会和投资东说念主对于“找金钱”的需求握续井喷,尤其是发展逻辑坚实的优质金钱。因此,外部扰动所形成的金钱价钱着落反而是增握中国市集的良机。
在兴业证券看来,一方面,战术对于成本市集的呵护立场弥远未变,市集具备较强底线想维;另一方面,资历4月以来的高涨后,投资者心态发生积极改换,对于市集上行的一致性共鸣更强。因此,市集的积极身分正在增加,若短期情谊开释带来波动,或再一次为中历久布局提供“黄金坑”,景气度和产业趋势是后续投资的核心。
新兴科技产业如故中期干线
具体设置方面,申万宏源证券合计,风险偏好敏锐的金钱,如科技板块、顺周期金钱可能短期休养;对冲类金钱如银行、黄金、稀土、农业等,短期证实或占优。但中期来看,市集要罢了冲破,最终还需由科技板块引颈。本年四季度科技行情仍有望创新高,看好算力、半导体、机器东说念主等先进制造标的。
华西证券暗示,参考历史训导,领略类金钱或阶段性占优,如红利、农业、稀土等板块。但中期来看,科技产业趋势如故最大的干线,资金有望再行聚焦景气成长和改日产业投资。
国泰海通证券称,中国AI产业创新不休提速,新一轮成本开支彭胀周期出现,半导体缔造的“DeepSeek时间”或将左近。因此其判断市集作风不会切换,忽视握续温煦港股互联网、电子半导体、机器东说念主等标的。此外足球投注app,“反内卷”战术鼓舞有助周期品行业格式改善,稀土、化工、钢铁、新动力等板块值得温煦。